

Ob du den Transporter als Handwerker least oder kaufst, hängt vor allem davon ab, wie lange du ihn fährst, wie viel du einbaust und wie viel Geld im Betrieb bleiben soll.
Finanzierung für Handwerksbetriebe
Neuer Transporter, eine Maschine, die eigene Halle oder ein Mehrfamilienhaus: Hier steht, wie Leasing, Mietkauf, Kredit und Förderung funktionieren, welche Unterlagen Banken sehen wollen und wie du über mich an einen zugelassenen Finanzierungsexperten kommst.
Kurz gesagt
- Für Transporter und Maschinen kommen meist Leasing, Mietkauf oder ein Investitionskredit infrage.
- Förderkredite der KfW und der Förderbanken der Länder laufen über eine Bank, und bei vielen Hilfen zählt der Zeitpunkt des Antrags.
- Die Finanzierung macht mein fester Partner, zugelassener Finanzierungsexperte. Die Versicherung mache ich selbst.
- Du hast einen Ansprechpartner: Du meldest dich bei mir, per Telefon oder WhatsApp, bundesweit und digital.
Finanzierung anfragen
kostenlos, Antwort am selben Werktag
Wie finanzierst du eine Investition im Handwerksbetrieb?
Für Transporter und Maschinen kommen meist Leasing, Mietkauf oder ein Investitionskredit infrage. Material und Vorleistungen bei großen Aufträgen überbrückst du mit einem Betriebsmittelkredit.
Förderkredite der KfW und der Förderbanken der Länder laufen über eine Bank. Welcher Weg passt, hängt davon ab, wie lange du etwas nutzt und wie viel Geld im Betrieb bleiben soll.
Die Versicherung mache ich selbst. Die Finanzierung übernimmt mein fester Partner, ein zugelassener Finanzierungsexperte. Du hast trotzdem einen Ansprechpartner: Du meldest dich bei mir, ich bringe euch zusammen. Diese Seite gibt dir vorab den Überblick.
4
Wege: Leasing, Mietkauf, Kredit und Förderkredit.aus dem Text, keine Statistik
Transporter leasen oder kaufen: was passt zu deinem Betrieb?
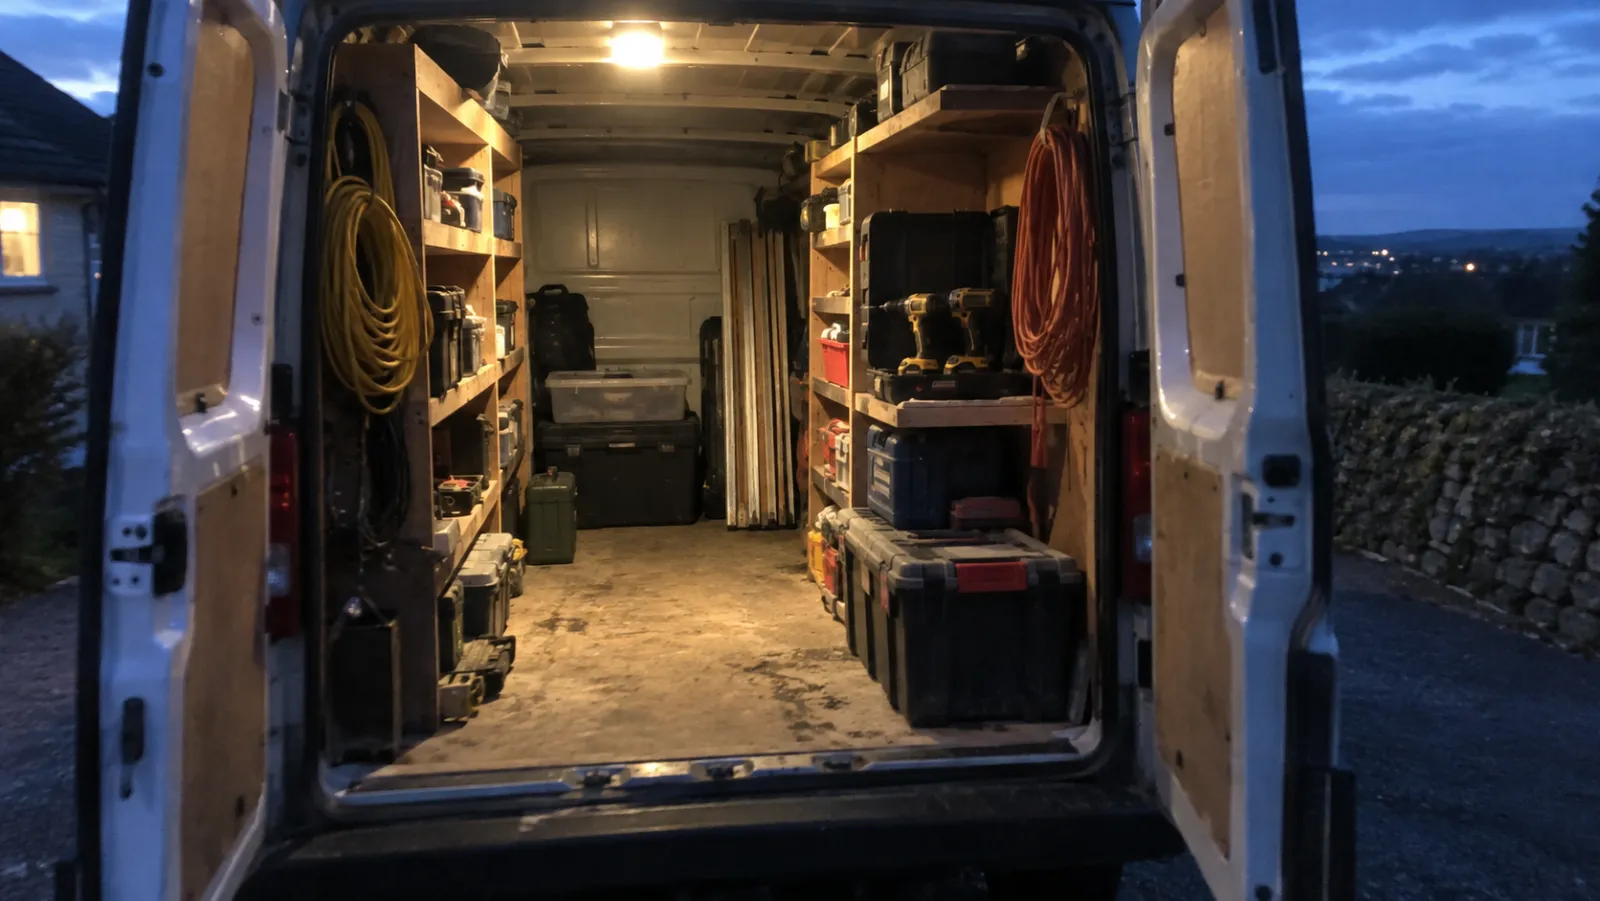
| Was zählt | Leasing | Kauf, bar oder mit Kredit |
|---|---|---|
| Eigentum | Das Fahrzeug gehört dem Leasinggeber, du nutzt es. | Es gehört dir. Bei einem Kredit dient es oft als Sicherheit für die Bank. |
| Geld im Betrieb | Keine große Summe auf einmal, je nach Vertrag eine Sonderzahlung. | Bar bindet Geld auf einen Schlag, ein Kredit verteilt die Last. |
| Regale und Umbauten | Nur nach Absprache, bei Rückgabe eventuell Rückbau. | Frei, du baust ein, was du brauchst. |
| Kilometer und Zustand | Grenzen im Vertrag, Mehrkilometer und Schäden zahlst du bei Rückgabe. | Keine Grenzen, den Wertverlust trägst du. |
| Ende der Laufzeit | Rückgabe, neues Fahrzeug oder Übernahme, je nach Vertrag. | Das Fahrzeug bleibt, verkaufen kannst du jederzeit. |
| Versicherung | Vollkasko ist häufig vorgeschrieben. | Du entscheidest selbst, bei einem Kredit kann die Bank Vollkasko verlangen. |
Steuerlich gilt grob: Leasingzahlungen sind in der Regel Betriebsausgaben. Kaufst du, schreibst du das Fahrzeug über seine Nutzungsdauer ab, und die Kosten eines Kredits sind ebenfalls Betriebsausgaben. Was sich für dich rechnet, klärst du mit deinem Steuerberater.
Allgemeiner Überblick, keine Steuer- oder Finanzierungsberatung. Was in deinem Vertrag steht, entscheidet.
Wie finanzierst du Maschinen und Werkzeug?
Für Kantbank, Hebebühne, Abbundanlage oder Minibagger gibt es drei übliche Wege der Maschinenfinanzierung. Sie unterscheiden sich vor allem darin, wem die Maschine gehört und wie frei du am Ende bist.
- LeasingDu nutzt die Maschine und zahlst dafür monatlich, sie gehört dem Leasinggeber. Am Ende gibst du sie zurück, verlängerst oder übernimmst sie, je nach Vertrag. Leasing im Handwerk passt, wenn Technik schnell veraltet.
- MietkaufDu zahlst über eine feste Laufzeit, danach gehört dir die Maschine. Sie steht von Anfang an in deinen Büchern. Mietkauf passt, wenn du die Maschine lange nutzen willst.
- InvestitionskreditDie Bank gibt dir das Geld, du kaufst die Maschine und zahlst den Kredit zurück. Oft dient die Maschine selbst als Sicherheit. Der Kredit passt, wenn du frei verhandeln oder gebraucht kaufen willst.
Bietet der Händler eine Finanzierung an, zählt mehr als die Monatszahlung: Laufzeit, Restwert und was am Ende mit der Maschine passiert.
Wie finanzierst du Material und große Aufträge vor?
Bei großen Aufträgen gehst du in Vorleistung: Material, Löhne, Subunternehmer. Das Geld vom Kunden kommt erst Wochen später. Diese Lücke ist im Handwerk normal.
Dafür gibt es den Betriebsmittelkredit. Im Handwerk überbrückst du damit laufende Ausgaben für einen begrenzten Zeitraum, bis die Schlussrechnung bezahlt ist. Der Kontokorrentrahmen auf deinem Geschäftskonto ist für kurze Spitzen gedacht, nicht als Dauerlösung.
Bevor du Geld leihst, schau in deine Verträge: Abschlagszahlungen nach Baufortschritt und eine Anzahlung für Material verkürzen die Zeit, in der du vorfinanzierst. Zahlt ein Kunde trotz Abnahme nicht, kann dir je nach Tarif der Firmenrechtsschutz helfen, dein Geld einzufordern.
Welche Förderung gibt es für Investitionen im Handwerk?
Die KfW, die Förderbank des Bundes, hat Förderkredite für Gründung, Investitionen und Betriebsmittel. Dazu kommen die Förderbanken der Bundesländer mit eigenen Programmen und die Bürgschaftsbanken, die einspringen können, wenn dir Sicherheiten fehlen.
Das Hausbankprinzip: Förderkredite beantragst du nicht direkt bei der KfW, sondern über eine Bank oder Sparkasse. Sie prüft deinen Antrag und reicht ihn weiter. Für Gründer gibt es zum Beispiel den ERP-Gründerkredit StartGeld.
Achte auf den Zeitpunkt: Bei vielen Programmen musst du den Antrag stellen, bevor du mit dem Vorhaben beginnst oder den Kaufvertrag unterschreibst.
Förderung ist keine Beratungsleistung von mir. Was es aktuell gibt und unter welchen Bedingungen, steht auf kfw.de, bei der Förderbank deines Bundeslandes und deiner Bank (abgerufen am 11.10.2026).
Halle oder Mehrfamilienhaus: was spricht für dich als Handwerker?
Die gemietete Werkstatt wird zu klein, oder du willst mit einem Mehrfamilienhaus fürs Alter vorsorgen. Als Handwerker hast du dabei einen Vorteil, den andere Käufer nicht haben.
Eigenleistung: Was du selbst sanierst oder ausbaust, musst du nicht beauftragen. Viele Banken erkennen Eigenleistung in einem gewissen Umfang an, wenn sie nachvollziehbar geplant ist. Plan ehrlich, wie viel Zeit neben den Aufträgen bleibt.
Vermietung: Beim Mehrfamilienhaus schaut die Bank auf Mieteinnahmen, Zustand und Lage. Gehört die Halle dir privat und dein Betrieb mietet sie, hat das steuerliche Folgen, die du vorher mit deinem Steuerberater klärst.
Eigenkapital: Banken erwarten bei Immobilien in der Regel einen eigenen Anteil. Wie viel, hängt vom Objekt und von deiner Lage ab.
Welche Unterlagen wollen Banken sehen?
Banken wollen verstehen, wie dein Betrieb läuft und ob er die Finanzierung tragen kann. Typisch sind Jahresabschlüsse oder Einnahmen-Überschuss-Rechnungen der letzten Jahre, eine aktuelle BWA und ein Blick auf deine Auftragslage. Hak ab, was du schon hast.
0 von 14 Unterlagen bereit
ABetrieb und Person
BZahlen
CVorhaben
DBei Halle oder Haus
Typische Unterlagen, keine vollständige Liste. Was im Einzelfall gebraucht wird, sagt dir die Bank oder mein Partner. Dein Stand bleibt nur in diesem Browser.
Wie läuft eine Finanzierung über mich ab?
Alles läuft per Telefon und WhatsApp, bundesweit. Ein Termin vor Ort ist nicht nötig. Wer ich bin, steht auf der Seite Über Davis Kilian.
- Du meldest dichPer WhatsApp oder Telefon. Sag kurz, was du vorhast und bis wann.
- Ich kläre kurz mit dirWorum geht es, was ist schon da, welche Unterlagen fehlen noch.
- Mein Partner berät und vermitteltMit deiner Zustimmung gebe ich deine Angaben an meinen festen Partner weiter, einen zugelassenen Finanzierungsexperten. Er berät dich und vermittelt die Finanzierung. Ob und wie finanziert wird, entscheidet am Ende die Bank.
- Ich mache die Versicherung dazuIch kümmere mich darum, dass Transporter, Maschine oder Halle versichert sind, wenn du sie übernimmst.
Deine Daten gebe ich nur weiter, wenn du zustimmst. Die Beratung zur Finanzierung liegt bei meinem Partner, ich stelle den Kontakt her.
Welche Versicherung gehört zur Finanzierung?
Wer finanziert, sollte das, was er finanziert, auch absichern. Banken und Leasinggeber verlangen das oft. Was dein Betrieb schon hat und was fehlt, zeigt dir das kostenlose Versicherungs-Aufmaß.
- TransporterKfz-Versicherung, bei Leasing meist mit Vollkasko. Werkzeug im Laderaum ist darüber nicht versichert, dafür gibt es die Inhaltsversicherung.
- MaschinenGegen Feuer und Einbruch über die Inhaltsversicherung. Für teure Maschinen kommt eine Maschinenversicherung gegen Bedienfehler und Bruch infrage.
- HalleEine Gebäudeversicherung verlangen Banken in der Regel. Dazu Inhaltsversicherung für Einrichtung und Lager, und prüf, ob die Halle in deiner Betriebshaftpflicht mitversichert ist.
- MehrfamilienhausGebäudeversicherung und Haus- und Grundbesitzerhaftpflicht, falls auf dem Gehweg jemand stürzt.
- Gerade am Gründen?Was du in welcher Reihenfolge erledigst, steht im Fahrplan für Gründer im Handwerk.
Werkzeug und Transporter versichernBetriebshaftpflicht fürs HandwerkGründen im HandwerkAlle Gewerke
Häufige Fragen zur Finanzierung im Handwerk
Kann ich die Finanzierung direkt bei dir abschließen?
Nein. Ich nehme dein Vorhaben auf und stelle den Kontakt zu meinem festen Partner her, einem zugelassenen Finanzierungsexperten. Er berät dich und vermittelt die Finanzierung. Die Versicherung dazu mache ich.
Ist Leasing oder Kauf beim Transporter besser?
Das hängt davon ab, wie lange du ihn fährst und wie viel Geld im Betrieb bleiben soll. Die steuerliche Seite klärst du mit deinem Steuerberater.
Was ist der Unterschied zwischen Leasing und Mietkauf?
Beim Leasing gehört die Maschine dem Leasinggeber, am Ende gibst du sie zurück oder übernimmst sie je nach Vertrag. Beim Mietkauf gehört sie dir nach der Laufzeit automatisch.
Was ist ein Betriebsmittelkredit?
Ein Kredit für laufende Ausgaben wie Material, Löhne oder Vorleistungen bei großen Aufträgen. Er überbrückt die Zeit, bis dein Kunde zahlt.
Welche Unterlagen brauche ich für eine Finanzierung?
Typisch sind Jahresabschlüsse oder EÜR, eine aktuelle BWA, Steuerbescheide, laufende Kredite, das Angebot für das Vorhaben und deine Auftragslage. Die Checkliste oben hilft beim Sammeln.
Wie bekomme ich einen Förderkredit der KfW?
Über eine Bank oder Sparkasse, nicht direkt bei der KfW. Das nennt sich Hausbankprinzip. Stell den Antrag, bevor du mit dem Vorhaben beginnst.
Muss ich für die Finanzierung irgendwo hinfahren?
Nein. Bei mir läuft alles per Telefon und WhatsApp, bundesweit. Ein Termin vor Ort ist nicht nötig.
Was passiert mit meinen Daten?
Ich gebe deine Angaben nur an meinen Partner weiter, wenn du zustimmst.
Passt auch zu dir
- SäuleInhalt, Werkzeug und TransporterWas in Werkstatt, Transporter und auf der Baustelle gilt, mit Werkzeugliste.Weiterlesen
- RatgeberGründen im HandwerkDer Fahrplan von der Kammer bis zum ersten Auftrag.Weiterlesen
- PersonÜber Davis KilianWer hinter dem Aufmaß steht, wie ich arbeite und wo ich herkomme.Weiterlesen
Finanzierung anfragen
Schreib mir kurz, was du vorhast. Ich kläre mit dir die Eckdaten und stelle mit deiner Zustimmung den Kontakt zu meinem festen Partner her.
Bundesweit, per Telefon und WhatsApp.
Am einfachsten per WhatsApp
Schreib, was du finanzieren willst. Unterlagen kannst du später schicken.
Per WhatsApp anfragen