

Wasserschaden beim Kunden
Eine Verbindung gibt nach, das Wasser läuft in Decken und Wände, oft über mehrere Wohnungen. Trocknung, Sanierung, Mietausfall: Das wird schnell teuer.
zahlt meist: Betriebshaftpflicht
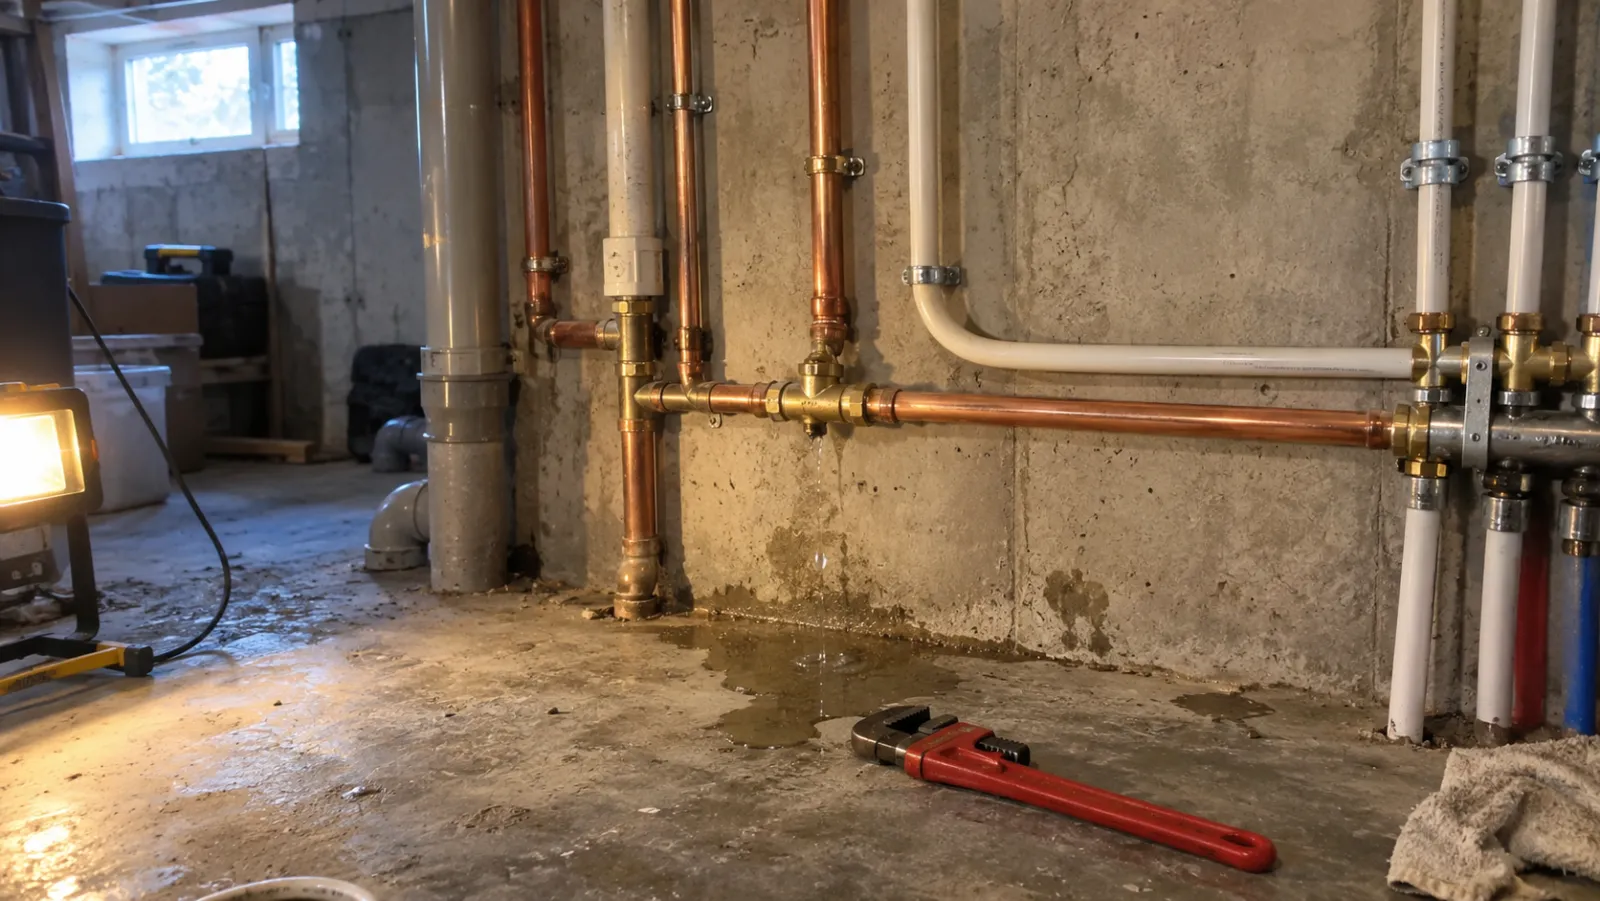
Ein Leck an der Steigleitung, und das Wasser läuft über drei Etagen. Im SHK-Handwerk sind es selten die kleinen Schäden, die wehtun. Deshalb muss deine Betriebshaftpflicht genau zu dem passen, was du machst.
Ein SHK-Betrieb braucht vor allem eine Betriebshaftpflicht, die Wasserschäden beim Kunden, Brandschäden bei Lötarbeiten und schleichende Leckagen abdeckt, mit einer Deckungssumme, die auch einen Schaden über mehrere Wohnungen trägt.
Dazu kommen meist Firmenrechtsschutz mit Bausteinen für Streit mit Mitarbeitern oder Kunden, eine Inhalts- und Werkzeugversicherung und die Kfz-Versicherung.
Entscheidend ist nicht, dass du eine Haftpflicht hast, sondern dass sie zu dem passt, was du heute machst: Bad, Heizung, Gas, Wärmepumpe, Kundendienst.
Für den Ernstfall, zum Abhaken
Wenn nach deiner Arbeit Wasser läuft, zählen die ersten Stunden. Diese Schritte helfen dir, den Schaden klein zu halten und später sauber belegen zu können, was passiert ist. Speicher dir die Seite aufs Handy, dann hast du sie auf der Baustelle dabei.
0von 6 Schritten erledigt
Allgemeine Übersicht, keine Rechtsberatung. Was im Schadenfall genau zu tun ist, steht in den Obliegenheiten deines Vertrags. Ob dein Vertrag zu solchen Schäden passt, siehst du in der Prüfliste weiter unten oder beim Aufmaß.
Eine Verbindung gibt nach, das Wasser läuft in Decken und Wände, oft über mehrere Wohnungen. Trocknung, Sanierung, Mietausfall: Das wird schnell teuer.
zahlt meist: Betriebshaftpflicht
Eine Leitung tropft monatelang unbemerkt. Ob solche schleichenden Schäden mitversichert sind, hängt vom Tarif ab. Genau das prüfe ich beim Aufmaß.
wichtig: Allmählichkeit im Vertrag
Beim Hartlöten fängt Dämmung Feuer. Schäden durch Arbeiten mit offener Flamme müssen im Vertrag passen.
zahlt meist: Betriebshaftpflicht
Beim Setzen einer Halterung triffst du eine Strom- oder Wasserleitung in der Wand. Der Folgeschaden am Gebäude ist meist ein Haftpflichtfall, die Reparatur der Leitung je nach Tarif.
zahlt meist: Betriebshaftpflicht, je nach Tarif
Du arbeitest direkt an der Sache des Kunden und beschädigst sie dabei. Solche Schäden sind nicht in jedem Tarif gleich geregelt und haben oft eine eigene Grenze.
wichtig: Bearbeitungsschäden im Vertrag
Im Kundendienst hast du oft Schlüssel von Wohnungen oder ganzen Anlagen. Geht einer verloren, kann eine Schließanlage betroffen sein. Ob das versichert ist, steht im Vertrag.
zahlt meist: Betriebshaftpflicht, je nach Tarif
Pressmaschine, Kamera, Messgeräte: Über Nacht im Fahrzeug ist das nicht automatisch versichert. Das regelt die Inhalts- oder Werkzeugversicherung, oft nur mit Erweiterung und Bedingungen wie einem verschlossenen Fahrzeug.
zahlt meist: Inhalt/Werkzeug, je nach Tarif
Die Heizung läuft, der Kunde behauptet einen Mangel und behält das Geld. Dann brauchst du einen Anwalt, nicht eine Haftpflicht.
zahlt: Firmen-Vertrags-Rechtsschutz, erst vor Gericht
Was genau versichert ist, hängt von Tarif und Bausteinen ab.
Die Betriebshaftpflicht zahlt, wenn du beim Kunden etwas kaputt machst, und wehrt unberechtigte Forderungen ab. Der Firmenrechtsschutz zahlt Anwalt und Gericht, wenn du selbst etwas durchsetzen musst. Die eigene Arbeit nachzubessern zahlt keine von beiden, das ist Gewährleistung.
Ähnliche Fragen stellen sich bei der Versicherung für Elektriker, nur mit Strom statt Wasser.
| Situation im SHK-Betrieb | Betriebshaftpflicht | Firmenrechtsschutz |
|---|---|---|
| Wasser läuft nach deiner Arbeit in die Wohnung darunter | zahlt meist den Schaden | nicht zuständig |
| Die undichte Verbindung selbst neu machen | meist nicht, Gewährleistung | nicht zuständig |
| Kunde behält Geld für die neue Heizung ein | nicht zuständig | je nach Tarif |
| Monteur klagt gegen seine Kündigung | nicht zuständig | mit Baustein Arbeitsrecht |
Betriebshaftpflicht fürs HandwerkUnd wenn dein Kunde nicht zahlt?Werkzeug und Transporter versichern
Diese Punkte gehe ich beim Aufmaß mit SHK-Betrieben durch. Nimm deinen Vertrag und prüfe sie selbst, wenn du magst.
Ich arbeite mit SHK-Betrieben, die alle Versicherungen bei mir bündeln. Dann sehe ich die Lücken, und du hast eine Nummer, wenn es nass wird.
Das Aufmaß ist kostenlos: Du schickst mir deine Verträge, ich sage dir, was passt, was fehlt und wo du vielleicht doppelt zahlst. Bestehende Verträge stellen wir jeweils zum Ablauf um.
Vor allem eine Betriebshaftpflicht, die Wasserschäden beim Kunden abdeckt und zu deinen Arbeiten passt. Dazu kommen meist Firmenrechtsschutz mit Bausteinen für Streit mit Mitarbeitern oder Kunden, eine Inhalts- und Werkzeugversicherung und für die Fahrzeuge die Kfz-Versicherung.
Ja, wenn du oder deine Leute ihn bei der Arbeit verursacht haben und du dafür haftest. Ist die Forderung unberechtigt, wehrt die Betriebshaftpflicht sie für dich ab. Wichtig sind die Deckungssumme und ob auch schleichende Schäden mitversichert sind. Beides prüfe ich beim Aufmaß.
Weil Wasserschäden mehrere Wohnungen treffen können, sollte sie nicht knapp sein. Ältere Verträge haben oft niedrige Summen. Ich sage dir für deinen Betrieb konkret, ob deine passt.
Wenn du neue Arbeiten anbietest, sollte die Betriebsbeschreibung im Vertrag dazu passen. Prüfe, ob Wärmepumpen, Kältemittel und Arbeiten am Gas ausdrücklich erfasst sind.
Das hängt vom Tarif ab. Viele Verträge enthalten Schlüsselverlust mit einer eigenen Grenze, manche nur für bestimmte Schlüssel. Bei Schließanlagen lohnt sich ein genauer Blick.
Nicht über die Haftpflicht. Dafür gibt es die Inhalts- oder Werkzeugversicherung. Ob Werkzeug über Nacht im Fahrzeug versichert ist, muss im Vertrag ausdrücklich stehen.
Dann hilft keine Haftpflicht, sondern der Baustein Firmen-Vertrags-Rechtsschutz, den du in der höchsten Tarifvariante wählen kannst. Er zahlt die gerichtliche Durchsetzung deiner Forderung, nach einer Wartezeit.
Nein. Ich arbeite mit Betrieben, die alle Versicherungen bei mir bündeln, weil ich nur dann Lücken sicher erkenne. Das Aufmaß selbst ist kostenlos.
Du schickst, ich prüfe, du bekommst die Auswertung. Ich melde mich am selben Werktag.
Das Aufmaß ist kostenlos, auch wenn wir am Ende nicht zusammenkommen. Voraussetzung für die Zusammenarbeit: alle Versicherungen deines Betriebs bei mir.
Am schnellsten per WhatsApp
Mach Fotos von deinen Verträgen und schick sie mir. Den Rest klären wir am Telefon.
Per WhatsApp schicken