Versicherung für Fassadenbauer

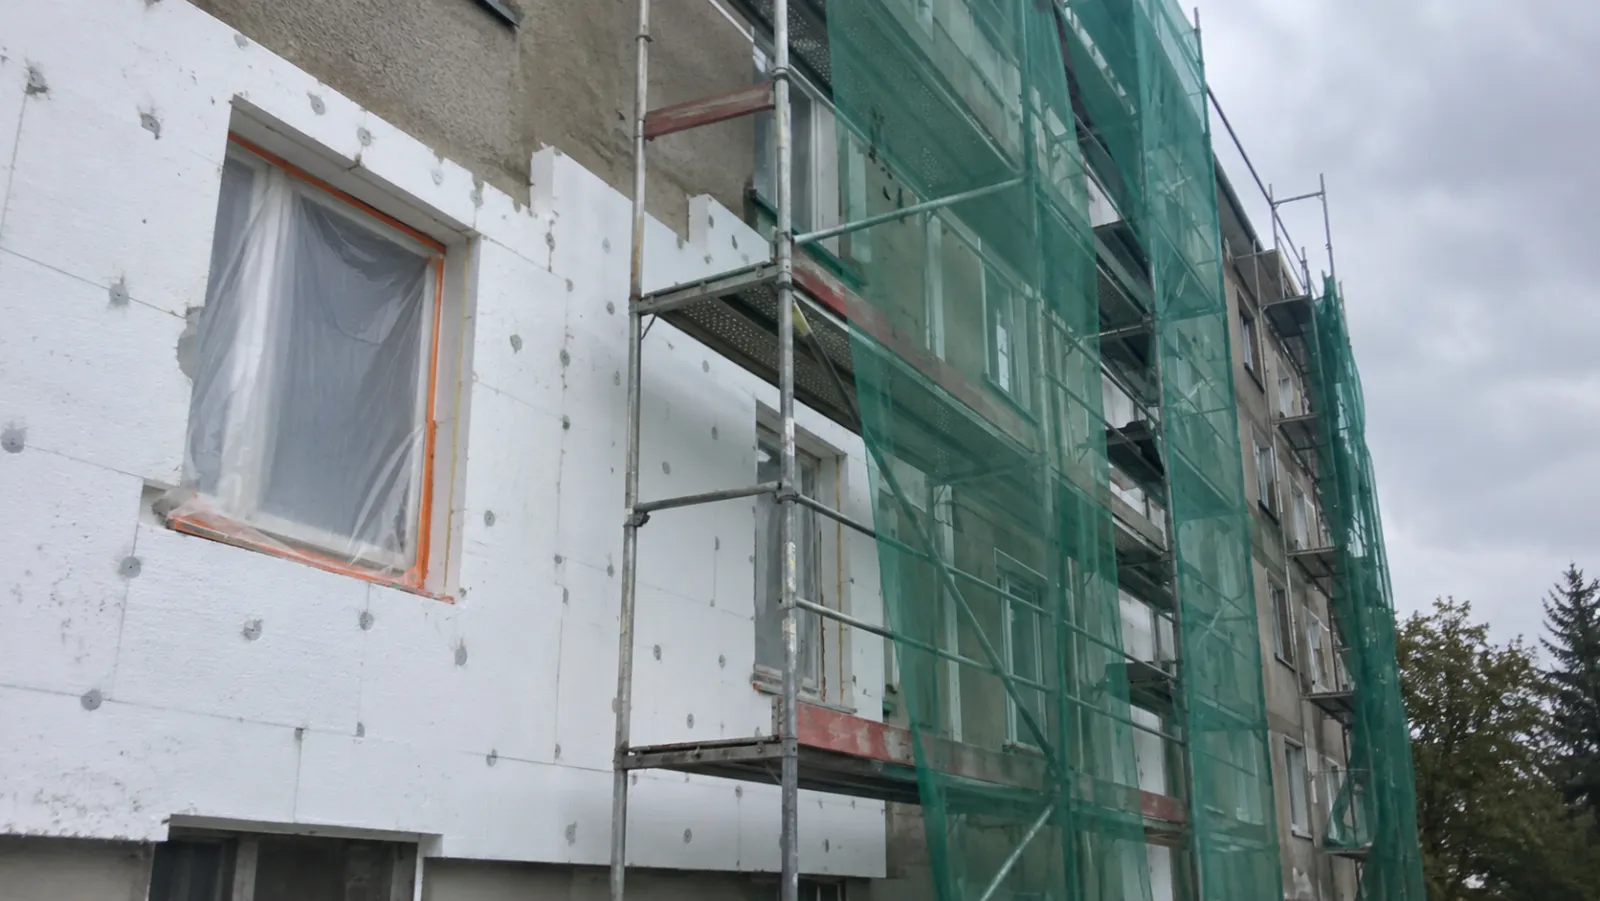
Mehrfamilienhaus bei der Fassadendämmung: halb verlegte weiße Dämmplatten, Gerüst mit grünem Netz, abgeklebtes Fenster

Putz auf der Fensterscheibe, Kleber auf dem Auto vom Nachbarn, ein Eimer, der vom Gerüst fällt. Am Fassadenbau arbeitest du draußen, über Köpfen und an fremdem Eigentum. Deine Betriebshaftpflicht muss genau dazu passen.

Kurz gesagt

  • Deine Betriebshaftpflicht muss zu Putz, Wärmedämmung und Arbeiten am Gerüst passen.
  • Herabfallende Teile können Menschen treffen. Die Deckungssumme muss Personenschäden tragen.
  • Schäden an Fenstern, Autos und am Haus, an dem du arbeitest, sind je nach Tarif unterschiedlich geregelt.
  • Für die offene Fassade über Nacht gibt es weiter unten einen Zettel zum Abhaken.

Welche Versicherung braucht ein Fassadenbauer?

Ein Fassadenbau-Betrieb braucht vor allem eine Betriebshaftpflicht, die zu Putz, Wärmedämmung und Arbeiten am Gerüst passt: mit einer Deckungssumme, die Personenschäden durch herabfallende Teile trägt, und mit klaren Regeln für Schäden an Fenstern, Autos und am Haus, an dem du arbeitest.

Dazu kommen meist Firmenrechtsschutz, eine Inhalts- und Werkzeugversicherung und die Kfz-Versicherung.

Wichtig ist, dass die Betriebsbeschreibung im Vertrag zu dem passt, was du heute machst, auch beim eigenen Gerüst.

Was im Fassadenbau passiert

Fenster, Türen und Autos verschmutzt

Putz, Farbe oder Kleber landen auf Glas, Rahmen oder dem Auto vor dem Haus. Das zahlt meist die Betriebshaftpflicht, oft als Bearbeitungsschaden mit eigener Grenze.

zahlt meist: Betriebshaftpflicht, eigene Grenze möglich

Etwas fällt vom Gerüst

Ein Eimer, eine Dämmplatte oder Werkzeug trifft einen Passanten oder ein parkendes Auto. Personenschäden werden schnell teuer, auch wenn das Gerüst nicht dir gehört.

zahlt meist: Betriebshaftpflicht

Wasser dringt während der Arbeit ein

Ein Fensteranschluss ist noch offen, nachts kommt Starkregen, das Wasser läuft in die Wohnung. Ob das versichert ist, hängt vom Tarif ab und davon, wie die Baustelle gesichert war.

zahlt meist: Betriebshaftpflicht, je nach Tarif

Risse im Putz, Dämmplatten lösen sich

Die eigene Arbeit nachbessern ist Gewährleistung und meist nicht versichert. Teuer wird oft der Weg dahin: Gerüst neu stellen, Flächen öffnen. Solche Nebenkosten regeln Tarife unterschiedlich.

eigene Arbeit: meist nicht versichert

Schaden am Haus, an dem du arbeitest

Beim Abschlagen reißt eine Fensterbank aus, beim Dübeln triffst du eine Leitung. Schäden an der Sache, an der du direkt arbeitest, haben oft eine eigene Grenze.

wichtig: Bearbeitungsschäden im Vertrag

Werkzeug von der Baustelle weg

Maschinen stehen über Nacht am Objekt oder im Transporter. Ob das versichert ist, regelt die Inhalts- oder Werkzeugversicherung, oft mit Bedingungen.

zahlt meist: Inhalt/Werkzeug, je nach Tarif

Was genau versichert ist, hängt von Tarif und Bausteinen ab.

Zum Abhaken vor Feierabend

Fassade offen über Nacht: woran denken

Viele Schäden fallen erst am nächsten Morgen auf. Geh die Karte vor Feierabend durch. Die Fotos zeigen später, wie du die Baustelle verlassen hast.

Feierabend-Karte FassadeStand bleibt nur in diesem Browser
0 von 8 erledigt

Allgemeine Hinweise, keine vollständige Anleitung. Ob Schäden durch Witterung bei offener Fassade versichert sind, hängt vom Tarif ab.

Worauf solltest du bei deinem Vertrag achten?

Diese Fragen gehe ich beim Aufmaß mit Fassadenbauern durch. Du kannst sie auch selbst prüfen. Arbeitest du auch am Dachrand oder an Anschlüssen, lies zusätzlich die Versicherung für Dachdecker.

  1. Steht alles drin, was du machst?Putz, Wärmedämmverbundsystem, vorgehängte Fassade, Anstrich, Abbruch: Passt die Betriebsbeschreibung zu deinen heutigen Aufträgen?
  2. Reicht die Summe für Personenschäden?Wer über Köpfen arbeitet, sollte hier nicht knapp versichert sein.
  3. Was gilt für Schäden am Haus, an dem du arbeitest?Bearbeitungsschäden an Fenstern und Anschlüssen haben oft eine eigene Grenze.
  4. Sind Nebenkosten bei Mängeln geregelt?Muss wegen eines Schadens das Gerüst neu gestellt oder die Fassade geöffnet werden: Sind diese Kosten mitversichert, und bis zu welcher Grenze?
  5. Arbeiten Subunternehmer oder Kolonnen für dich?Prüfe, ob deine Haftung für beauftragte Betriebe mitversichert ist.

Betriebshaftpflicht fürs HandwerkWerkzeug und Transporter versichernUnd wenn dein Kunde nicht zahlt?Versicherung für Gerüstbau

Ein Ansprechpartner für deinen ganzen Betrieb

Ich arbeite mit Fassadenbauern, die alle Versicherungen bei mir bündeln. Dann sehe ich die Lücken, und du hast eine Nummer, wenn auf der Baustelle etwas passiert.

Das Aufmaß ist kostenlos: Du schickst mir deine Verträge, ich sage dir, was passt, was fehlt und wo du vielleicht doppelt zahlst. Bestehende Verträge stellen wir jeweils zum Ablauf um.

Häufige Fragen von Fassadenbauern

Welche Versicherungen braucht ein Fassadenbau-Betrieb?

Vor allem eine Betriebshaftpflicht, die zu Arbeiten an Fassaden, mit Gerüst und Wärmedämmung passt. Dazu kommen meist Firmenrechtsschutz mit Bausteinen für Streit mit Mitarbeitern oder Kunden, eine Inhalts- und Werkzeugversicherung und für die Fahrzeuge die Kfz-Versicherung. Was du konkret brauchst, sage ich dir beim Aufmaß.

Sind Schäden an Fenstern und Autos beim Verputzen versichert?

Wenn du oder deine Leute sie bei der Arbeit verursacht haben, zahlt das meist die Betriebshaftpflicht. Wie weit Schäden an Sachen, an denen du direkt arbeitest, mitversichert sind, hängt vom Tarif ab.

Zahlt die Versicherung, wenn mein Putz Risse bekommt?

Die eigene Arbeit nachzubessern gehört zur Gewährleistung und ist in der Regel nicht versichert. Entstehen dadurch Schäden an anderen Sachen, kann die Haftpflicht greifen. Das hängt vom Vertrag ab.

Welche Deckungssumme brauche ich als Fassadenbauer?

Weil über Köpfen gearbeitet wird, können Personenschäden dabei sein, und die werden teuer. Ältere Verträge haben oft niedrige Summen, und manche Auftraggeber verlangen bestimmte Summen. Ich prüfe beim Aufmaß, ob deine passt.

Ist Wasser im Haus versichert, wenn die Fassade über Nacht offen war?

Das hängt vom Tarif ab und davon, wie die Baustelle gesichert war. Schäden durch Regen bei offenen Bauteilen sind nicht in jedem Vertrag gleich geregelt. Deck offene Anschlüsse vor Feierabend ab.

Was, wenn der Bauherr die Schlussrechnung nicht zahlt?

Dann hilft keine Haftpflicht, sondern der Baustein Firmen-Vertrags-Rechtsschutz, den du in der höchsten Tarifvariante wählen kannst. Er zahlt die gerichtliche Durchsetzung deiner Forderung, nach einer Wartezeit. Halte Abnahmeprotokoll, Fotos und Schriftverkehr bereit.

Kann ich nur die Haftpflicht bei dir machen?

Nein. Ich arbeite mit Betrieben, die alle Versicherungen bei mir bündeln, weil ich nur dann Lücken sicher erkenne. Das Aufmaß selbst ist kostenlos.

Passt auch zu dir

Aufmaß anfordern

Du schickst, ich prüfe, du bekommst die Auswertung. Ich melde mich am selben Werktag.

Voraussetzung für die Zusammenarbeit: alle Versicherungen deines Betriebs bei mir.

Am schnellsten per WhatsApp

Mach Fotos von deinen Verträge und schick sie mir. Den Rest klären wir am Telefon.

Per WhatsApp schicken
Schritt 1 von 3Dein Betrieb
Welches Gewerk hat dein Betrieb?